【完全解説】今さら聞けないキャッシュレス。結局一番おすすめなのはどれ?
先日、クレジットカード以外でも、お得な還元を受けられることを説明しました。
キャッシュレスにすることで、現金よりお得なのはわかっていただけたのではないでしょうか?
お得なのはわかっても、このように思っている人も多いと思います。
「キャッシュレスといってもまだよくわからない」
「どういうものを選んだら良いの?」
今回はこう思っている人のために、そもそもキャッシュレスとはなにか?何がお得なのか?、それぞれの決済方法の種類と特徴を説明しながら、おすすめを紹介します!
そもそもキャッシュレスとは?
そもそもキャッシュレスってなんなのでしょうか?キャッシュは「現金」、レスは「~のない」を表す接尾辞です。
直訳すると、「現金の(が)ない」ということを表しており、実際に使われている意味としては「現金を使わない決済方法」という意味です。
クレジットカードはもちろん、今では当たり前に使われるSuicaやWAON、楽天Edyなどの電子マネーもキャッシュレスです。
最近の流行りのPayPayやLINE payなどのコード決済もキャッシュレスです。
他にも、VISAなどの国際ブランドのプリペイドやデビットカードもありますし、実は、光熱費の支払いなどの口座振替もキャッシュレスと言えます。
意外と身近なところに既に浸透していて、皆さんも使っていると思います。
つまり、最近キャッシュレスというワードをよく聞くようになり、盛り上がりを見せていますが、実は何も難しいことはないのです。
キャッシュレスって、どんな種類があるの?
では、キャッシュレスってどんな種類があるんでしょうか?
これは、いつお金が支払われるかという決済方式と、クレジットカード番号などの情報を伝達する方法(技術)によって分類できます。
決済方式でいうと以下の3つです。
- 前払い(プリペイド)
- 即時払い(リアルタイムペイ)
- 後払い(ポストペイ)
前払い(プリペイド)
前払い(プリペイド)というのは、事前にチャージをして、支払い時に、そのチャージ金額から支払う決済方式です。
つまり、自分のお金の消費が、実際の商品購入より先になる支払い方式です。
イメージしやすいのは、Suicaなどの交通系電子マネーです。
電車に乗る前に、チャージをしますよね?まさにこれです。
チャージが不足していれば、支払うことができないため、決済が完了しません。
(たまに、駅でもチャージ不足で改札を通れない人がいますよね?)
即時払い(リアルタイムペイ)
即時払い(リアルタイムペイ)というのは、決済と同時に銀行口座からお金が引き落とされる決済方式です。
商品購入と自分のお金の消費が、同じタイミングです。
日本では、これまであまり主流な方式ではなかったので、イメージしにくいかもしれませんが、デビットカードがこれに当たります。
後払い(ポストペイ)
後払い(ポストペイ)というのは、商品購入後にお金の引き落としがある決済方式です。
イメージしやすいのは、クレジットカードです。
クレジットカードは、ある一定期間の利用額を、定められた日に一括で支払いますよね?
次に、情報伝達方法(技術)は以下に分けられます。
あまり聞き慣れない言葉が並びますので、読み飛ばしてもOKです。
- 磁気ストライプ
- 接触型IC
- 非接触型IC
- コード型
それぞれ簡単に説明していきます。
磁気ストライプ
磁気ストライプは磁気を利用した情報伝達方法です。
といってもよくわからないと思いますが、実はよく見る方法です。
カード裏面を見ると黒い帯がありませんか?
これが磁気ストライプです。
ここに、カード番号情報が書かれています。
(細かい話ですが、日本では規格の違いでカード表面にも磁気ストライプがあります。印刷で隠れていますが。)
このクレジットカードで支払う際、店員さんがレジにカードをスッと通します。(スワイプします)
そして、本人確認のために、サインが求められます。
ポイントカードなどでもよく使われている方法で、技術的にも比較的簡単で幅広く利用され、製造コストも比較的安い特徴があります。
その反面、偽造・不正利用されやすく、現在はこの方式を使わないで、後述のICを利用しようという動きがあります。
接触型IC
接触型ICはカード内に埋め込まれたICチップを端子を通して(接触)情報を伝達する方法です。
カードの表面に金色の端子がありますよね?
これが接触型ICの特徴です。
今では、ほとんどのクレジットカードには、これが付いているはずです。
接触型ICでの支払いの場合、クレジットカードを利用の際、店員さん(または自分自身)が端末にカードを差し込み、暗証番号を入力して、決済します。
磁気ストライプのようなサインによる本人確認と違い、暗証番号という確実な本人確認が行われます。
また、磁気ストライプよりも技術的、コスト的に高価なため、セキュリティにも強い方法です。
非接触型IC
非接触型ICはカード内に埋め込まれたICチップを非接触、すなわちカードタッチによって、情報を伝達する方法です。
イメージしやすいのは、SuicaやWAONなどの電子マネーです。
日本では、電子マネー(FeliCa)での活用が先行しておりましたが、最近では、EMVコンタクトレス(NFC Pay、タッチ決済)というデビットカードやクレジットカードの非接触決済も増えてきています。
CMで耳にすることが増えた「VISAタッチ」は、まさに、デビットカードやクレジットカードの非接触決済(タッチ決済)です。
デビットカードやクレジットカードのタッチ決済は日本では最近増えてきたイメージですが、海外に目を向けると、実はかなり普及しています。
2017年のVISAの調査によると、オーストラリアのカード決済の92%はこの非接触決済です。
その他にも、ニュージーランドで72%、シンガポール63%、イギリスやカナダ、スペインでも50%近くと多くの国で普及しています。
コード型
コード型は、消費者側のスマートフォンなどのデバイスに表示させたバーコードもしくはQRコードを、店舗側のレジで読み取る方法です。
または、店舗側のQRコードを、消費者側のスマートフォンで読み取り、支払いを行う方法です。
いわゆる、コード決済やスマホ決済と呼ばれる方法です。
PayPayやLINE Payなど、最近急速に増えた決済方法で、サービス数も挙げきれないほど多くあります。
最近の流行りでもあり、各社シェアを獲得するために、大々的なキャンペーンを行う事が多く、現状は過熱感があります。
キャッシュレスは、これらの決済方式と情報伝達方法の組み合わせで分類でき、簡単に書くと下の表のように分類できます。
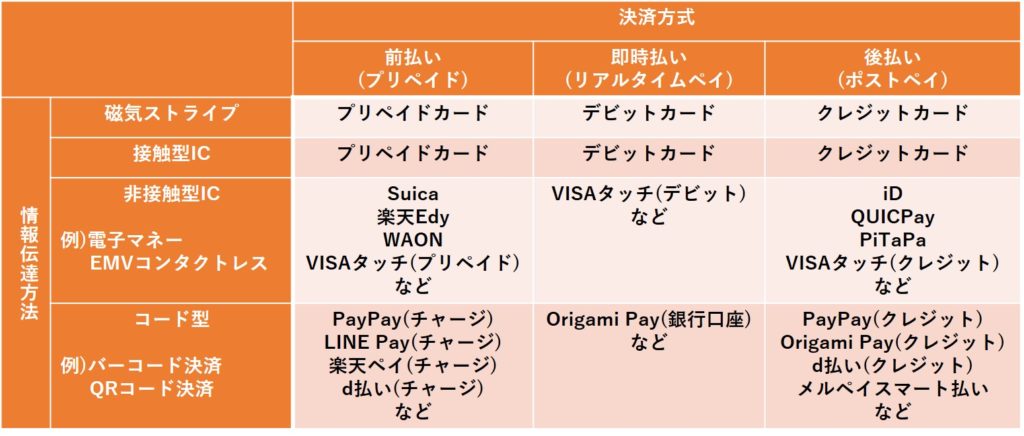
上記のような分類を見ると、「複雑でよくわからない」、「色々種類があって複雑だな」と感じるかもしれません。
難しいことはないのですが、この記事ではシンプルに以下のキャッシュレスを扱います。
以下の分け方のほうが、より一般的で直感的だと思うからです。
- プリペイドカード
- デビットカード
- クレジットカード
- 電子マネー(プリペイド式)
- コード決済(プリペイド式)
先程の表のとおり、電子マネーとコード決済にはポストペイ(後払い式)もありますが、ポストペイ式は、クレジットカードと紐づけて使われるため、以降の比較ではクレジットカードとして考えてください。
また、この記事でいう電子マネー(プリペイド式)は、FeliCa方式の非接触型IC決済を指します。
具体的には、Suicaなどの交通系電子マネー、楽天Edy、WAON、nanacoです。
それぞれの決済方式の特徴は?
それぞれの決済方式の特徴を以下にまとめてみました。
各サービスによって、異なる部分はあると思います。
「こういう特徴であることが多い」程度で考えてください。
| クレジットカード | デビットカード | プリペイド | 電子マネー (プリペイド) | コード決済 (プリペイド) | 現金 | |
| 入会費 | ○ (サービスによる) | ○ (サービスによる) | ◎ (基本なし) | ◎ (基本なし) | ◎ (基本なし) | ◎ (なし) |
| 年会費 | ○ (サービスによる) | ○ (サービスによる) | ◎ (基本なし) | ◎ (基本なし) | ◎ (基本なし) | ◎ (なし) |
| 年齢制限 | △ (18歳以上) | ○ (15歳以上) | ◎ (無し) | ◎ (無し) | ◎ (無し) | ◎ (無し) |
| 審査 | △ (有り) | ◎ (無し) | ◎ (無し) | ◎ (無し) | ◎ (無し) | ◎ (無し) |
| 対応店舗 | ○ | ○ | ○ | ○ | △ | ◎ |
| 使いすぎ防止 | ○ | ◎ | ◎ | ◎ | ◎ | ◎ |
| 還元率 | ◎ | ○ | ○ | △ | ◎ | × |
| 付帯特典 (海外旅行保険など) | ◎ | ○ | △ | × | × | × |
| 分割払い | ◎ | × | × | × | × | × |
| 補償(不正利用) | ◎ (補償額上限なし) | ○ (100万円まで) | × (補償なし) | × (補償なし) | × (補償なし) | × (補償なし) |
| クレジットヒストリー(*1) | ◎ | × | × | × | × | × |
| 決済スピード | ○ | ○ | ○ | ◎ | △ | × |
| 安全性 | ◎ | ◎ | ○ | ○ | ○ | ○ |
| サービス例 | VISA JCB など | VISAデビット JCBデビット など | Kyash JCBプリペイド など | Suica WAON Edy など | PayPay Origami Pay d払い など | – |
*1 クレジットヒストリーについて
クレジットヒストリーは、その人の信用情報であり、クレジットカードの費用やローンなどを確実に返済していれば、良い信用情報が登録され、反対に滞納などがあれば、悪い信用情報が登録されます。
良い信用情報があれば、クレジットカードの審査はもちろん、ローンを組む時の審査が通りやすくなります。悪い信用情報の場合、審査に影響してきます。
信用情報が全く無いのも問題で、30歳以上で信用情報の登録がない場合(これまでに、クレジットカードやローンを組んだことがない場合)は、珍しいため、信用に問題があるとみなされ、これらの審査が通りにくくなるとも言われています。
あなたに合ったキャッシュレス決済はどれでしょうか?
結局どれを使えば良いの?おすすめは?
多くの種類のあるキャッシュレスですが、どれを持てば良いのでしょうか?
難しく考える必要もないですし、それぞれ自分に合った方法で良いと思います。
色々チャレンジしてみようという方は、色々登録してみて良いです。
なるべく1つに絞りたいという方は、1つに絞っても構いません。
ただ1つ言えるのは、現金が一番損しているという事実です。
その上で、いくつかパターンにわけて、おすすめを紹介します!
1番のおすすめ!
私の1番のおすすめは、クレジットカード、電子マネー、コード決済を最低1つずつ持ち、使い分ける方法です。
クレジットカードを持つ理由
クレジットカードを持つ理由は以下です。
- 国内外問わず、圧倒的に使える場所が多い
- 特典が多い
- 固定費も自動で支払いができる
- クレジットヒストリーが付く
まず1点目の使える場所ですが、クレジットカードは国内だけでなく、海外でも使用可能です。
国際ブランドのVISAやMasterCardでは、世界200カ国以上、3000万店以上の加盟店があります。
JCBも国際ブランドの1つで加盟店数では負けますが、大きな差を感じるほどではありません。
基本的に国内でもチェーン店では、ほとんどの場合が利用可能です。
あえてデメリットを書くとすれば、日本の個人店では、導入していないお店もあります。
これは、クレジットカードを読み取るための機器や決済時の手数料がお店の負担となり中々導入が進まないためです。
海外では、個人店でも導入しているお店が多いのが、日本と違います。
2つ目の特典が多いというのは、大抵どのクレジットカードでも、利用額に応じてポイント還元やキャッシュバックを行っています。
還元率は0.5~1%程度のものがほとんどで、大した金額でないように思うかもしれませんが、「塵も積もれば山となる」で、私は毎年3万円程度はキャッシュバックを受けています。
また、特典は還元だけでなく、海外旅行保険などの付帯保険も見逃せません。
調べてみると、意外と多くの特典が付いています。
3つ目の固定費も自動で支払いができるという点は、光熱費や携帯電話料金などの通信費などをクレジットカードで払えるということです。
これらの支払い自体は、銀行振替でも可能ですが、ポイントが付くため、クレジットカードの方が圧倒的にお得です。
支出のうち、固定費の占める割合は結構大きいです。
これをクレジットカード払いにするだけで、自然とポイントが貯まっていきます。
4つ目のクレジットヒストリー(信用情報)が付くという点は、良い信用情報をつけるというのも大事ですが、30歳以上で信用情報の登録がないのも問題で、これを防ぐことにもなります。
30歳以上でクレジットヒストリーがない人は、珍しいため、信用に問題があるとみなされ、クレジットカードやローンの審査が通りにくくなるとも言われています。
どのクレジットカードがおすすめかはまた別の記事で紹介します。
電子マネーを持つ理由
電子マネーを持つ理由は、圧倒的に手軽でスピーディーな決済です。
決済スピードは、他の決済方法と比較すると群を抜いています。
カード(または、スマホ)を読み取り機にタッチするだけなので、2~3秒程度で決済完了です。
煩わしい小銭を扱う必要もありません。
サインや暗証番号入力も必要ありません。(ポストペイ型の電子マネーによる高額決済は除く)
どれを持てば良いかはその人の生活スタイルにもよりますが、とりあえずは、電車に乗る時に使っているSuicaやICOCAなどの交通系電子マネーを持っていれば、なんの問題もありません。
また、最近では、クレジットカードの非接触決済(EMVコンタクトレス)も出てきており、こちらも同様のメリットがあります。
コード決済を利用する理由
コード決済を利用する理由は、キャンペーンによる特典・キャッシュバックが多い点です。
加盟店数や決済スピードでは他に劣りますが、圧倒的にお得なのがコード決済です。
サービス数が多く、乱立状態で各社シェアを獲得するために、大型の10%や20%還元のキャンペーンを打ち出しています。
お店側の導入コストが低いという特徴があるため、個人店でも導入が進んでいます。
そのため、個人店に限ってみると、クレジットカードよりも加盟店は多く感じるかもしれません。
おすすめのコード決済は、また別の記事で紹介します!
多くは持ちたくない!1つに絞りたい!
「あまり複数のサービスに登録したくない」「使い分けるのは面倒」と感じ、1つに絞りたい人は、クレジットカードを持ちましょう!
理由は先述の通りです。
まとめ
- キャッシュレスは、決済方式と情報伝達方法で分類できる
- キャッシュレスの種類は多いが、直感的に5種類程度
- 1番のおすすめは、クレジットカード、電子マネー、コード決済を最低1つずつ持つ
- 1つに絞りたい場合は、クレジットカードを持つべし

ユキヒト
キャッシュレス、ANA陸マイラー歴15年のサラリーマンブロガー。ズボラな性格なので、還元率やお得情報を常に追い続けることに、一時期疲れを感じ、最高率を求めない気軽なキャッシュレス生活を実践。それでも、マイルで何度も旅行。現時点でも、ビジネスクラスで2人でハワイ往復する程度はマイル保有中!キャッシュレス・マイラー歴は長いが、還元率やお得情報については、まだまだ勉強中。気軽なキャッシュレスの体現方法の他、最新のキャッシュレスやお得情報、また、興味のある投資や資産形成、最新家電・ガジェットなども発信しています。さらに、ブログ収益化も実験中で、目指すはセミリタイヤ!よろしくお願いします!Twitterフォローはこちら